Automatización (RPA) en la facturación Automatización (RPA) en la facturación: cómo priorizar con la matriz de cuatro criterios
Matriz de prioridad de la automatización de la facturación hospitalaria: volumen de la tarea × regla estable con poco juicio; el costo del error es el cuarto criterio. Las posiciones de las tareas son ilustrativas. Fuente: elaboración propia. Producido por Accrua.
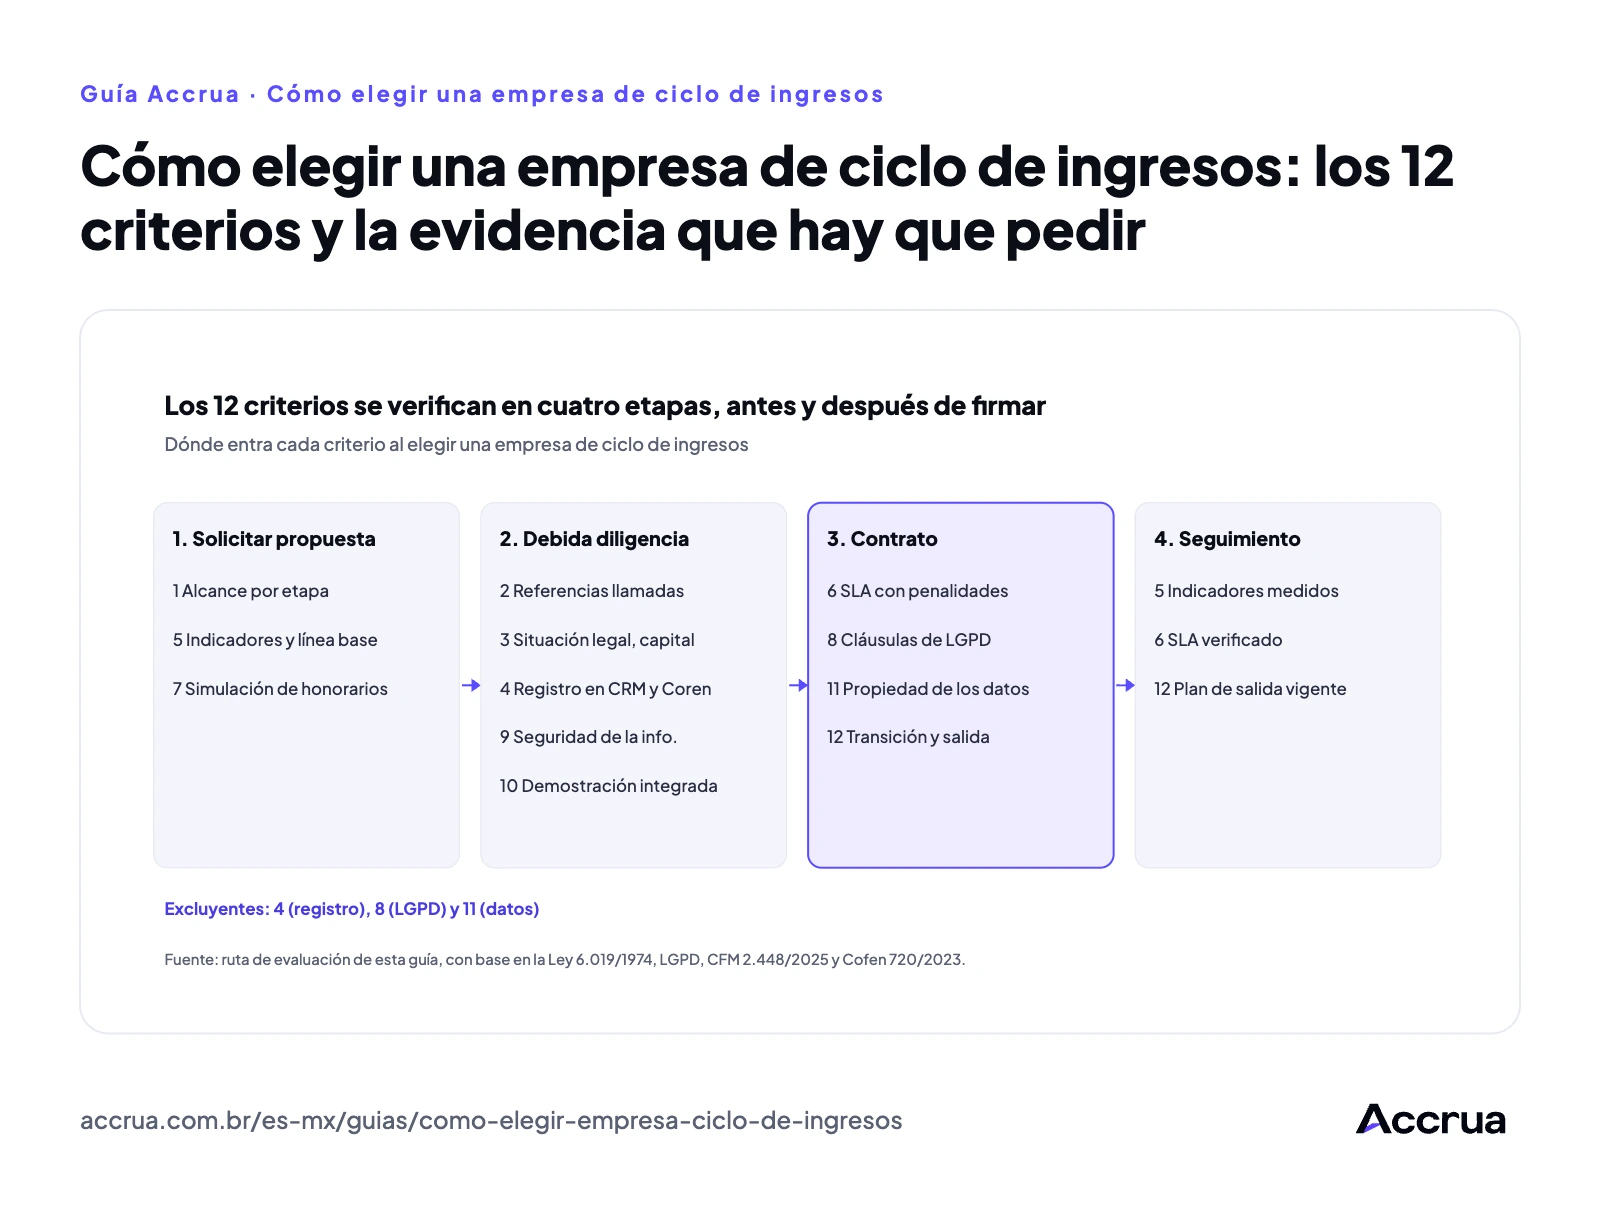
Ver en la guía: Automatización (RPA) en la facturación: qué automatizar primeroCómo elegir una empresa de ciclo de ingresos Cómo elegir una empresa de ciclo de ingresos: los 12 criterios y la evidencia que hay que pedir
Las cuatro etapas para elegir una empresa de ciclo de ingresos y los criterios que se verifican en cada una. Ruta de esta guía, con base en la Ley 6.019/1974, la LGPD, la Resolución CFM nº 2.448/2025 y la Resolución Cofen nº 720/2023. Producido por Accrua.
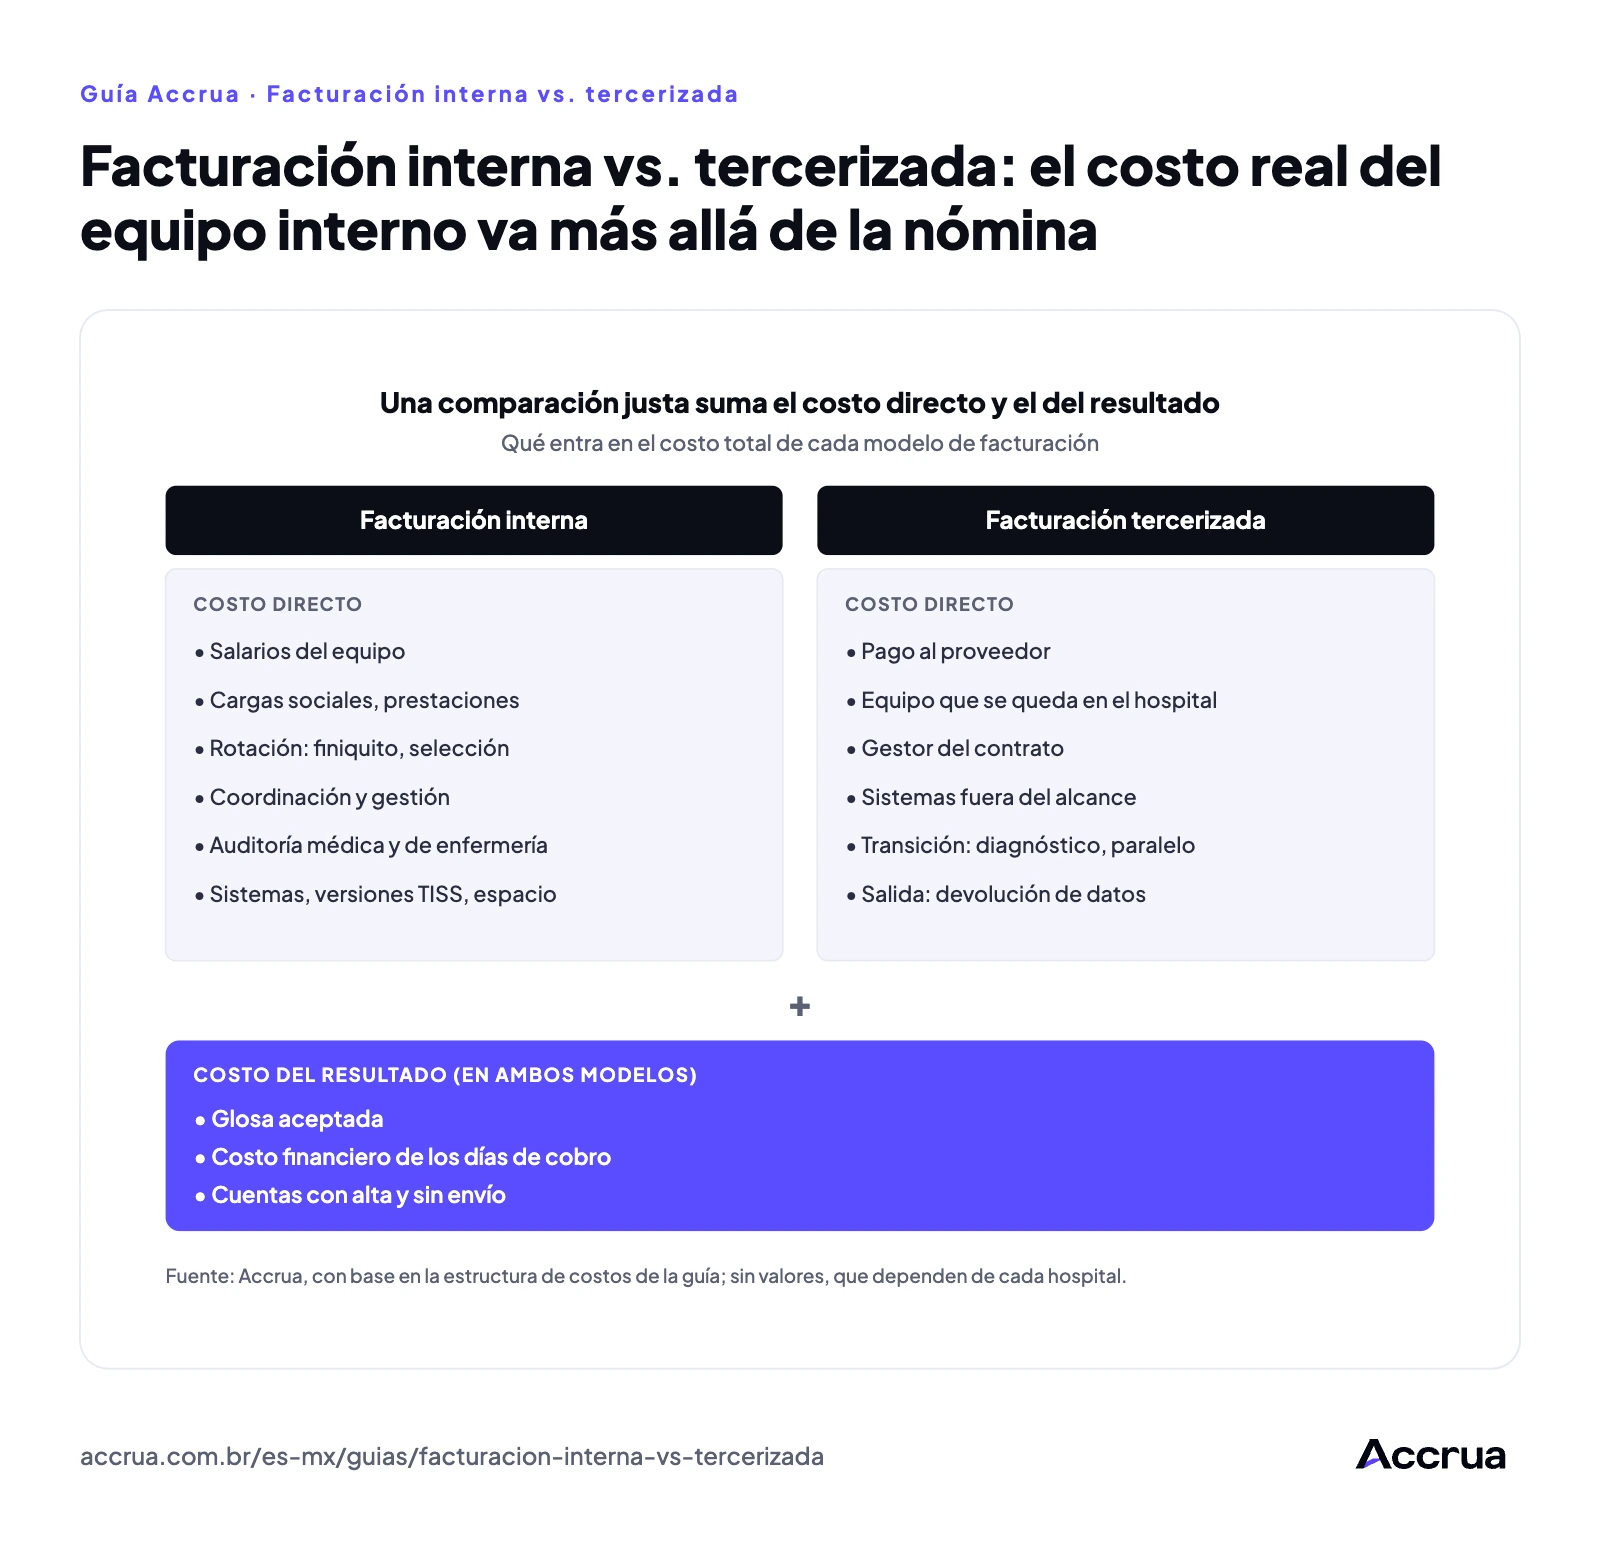
Ver en la guía: Cómo elegir una empresa de facturación hospitalaria: 12 criteriosFacturación interna vs. tercerizada Facturación interna vs. tercerizada: el costo real del equipo interno va más allá de la nómina
Qué entra en el costo total de la facturación interna y de la tercerizada. Una comparación justa suma el costo directo de cada modelo y el costo del resultado (glosa aceptada, días de cobro y cuentas detenidas). Sin valores: dependen de cada hospital. Producido por Accrua.
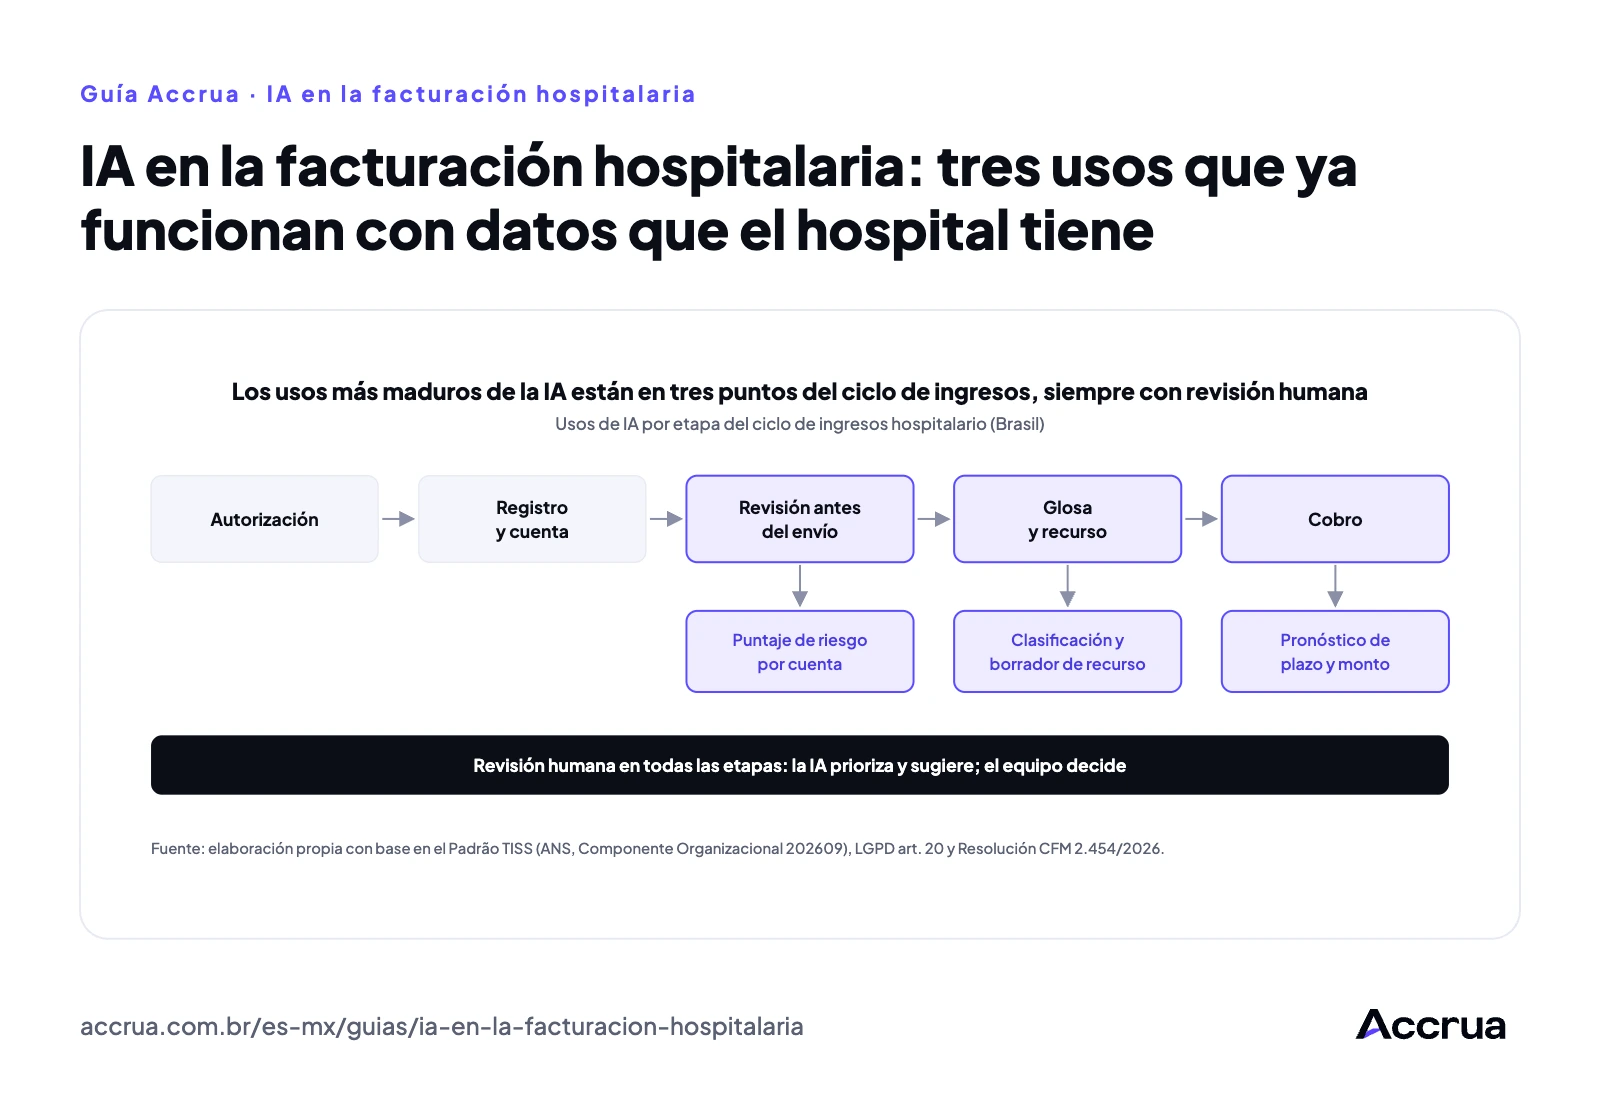
Ver en la guía: Facturación interna vs. outsourcing: comparativo de costo, riesgo y resultadoIA en la facturación hospitalaria IA en la facturación hospitalaria: tres usos que ya funcionan con datos que el hospital tiene
Dónde entra la IA en el ciclo de ingresos: revisión antes del envío, glosa y recurso, y pronóstico de cobro, siempre con revisión humana. Producido por Accrua con base en el Padrão TISS (ANS), la LGPD y la Resolución CFM 2.454/2026.
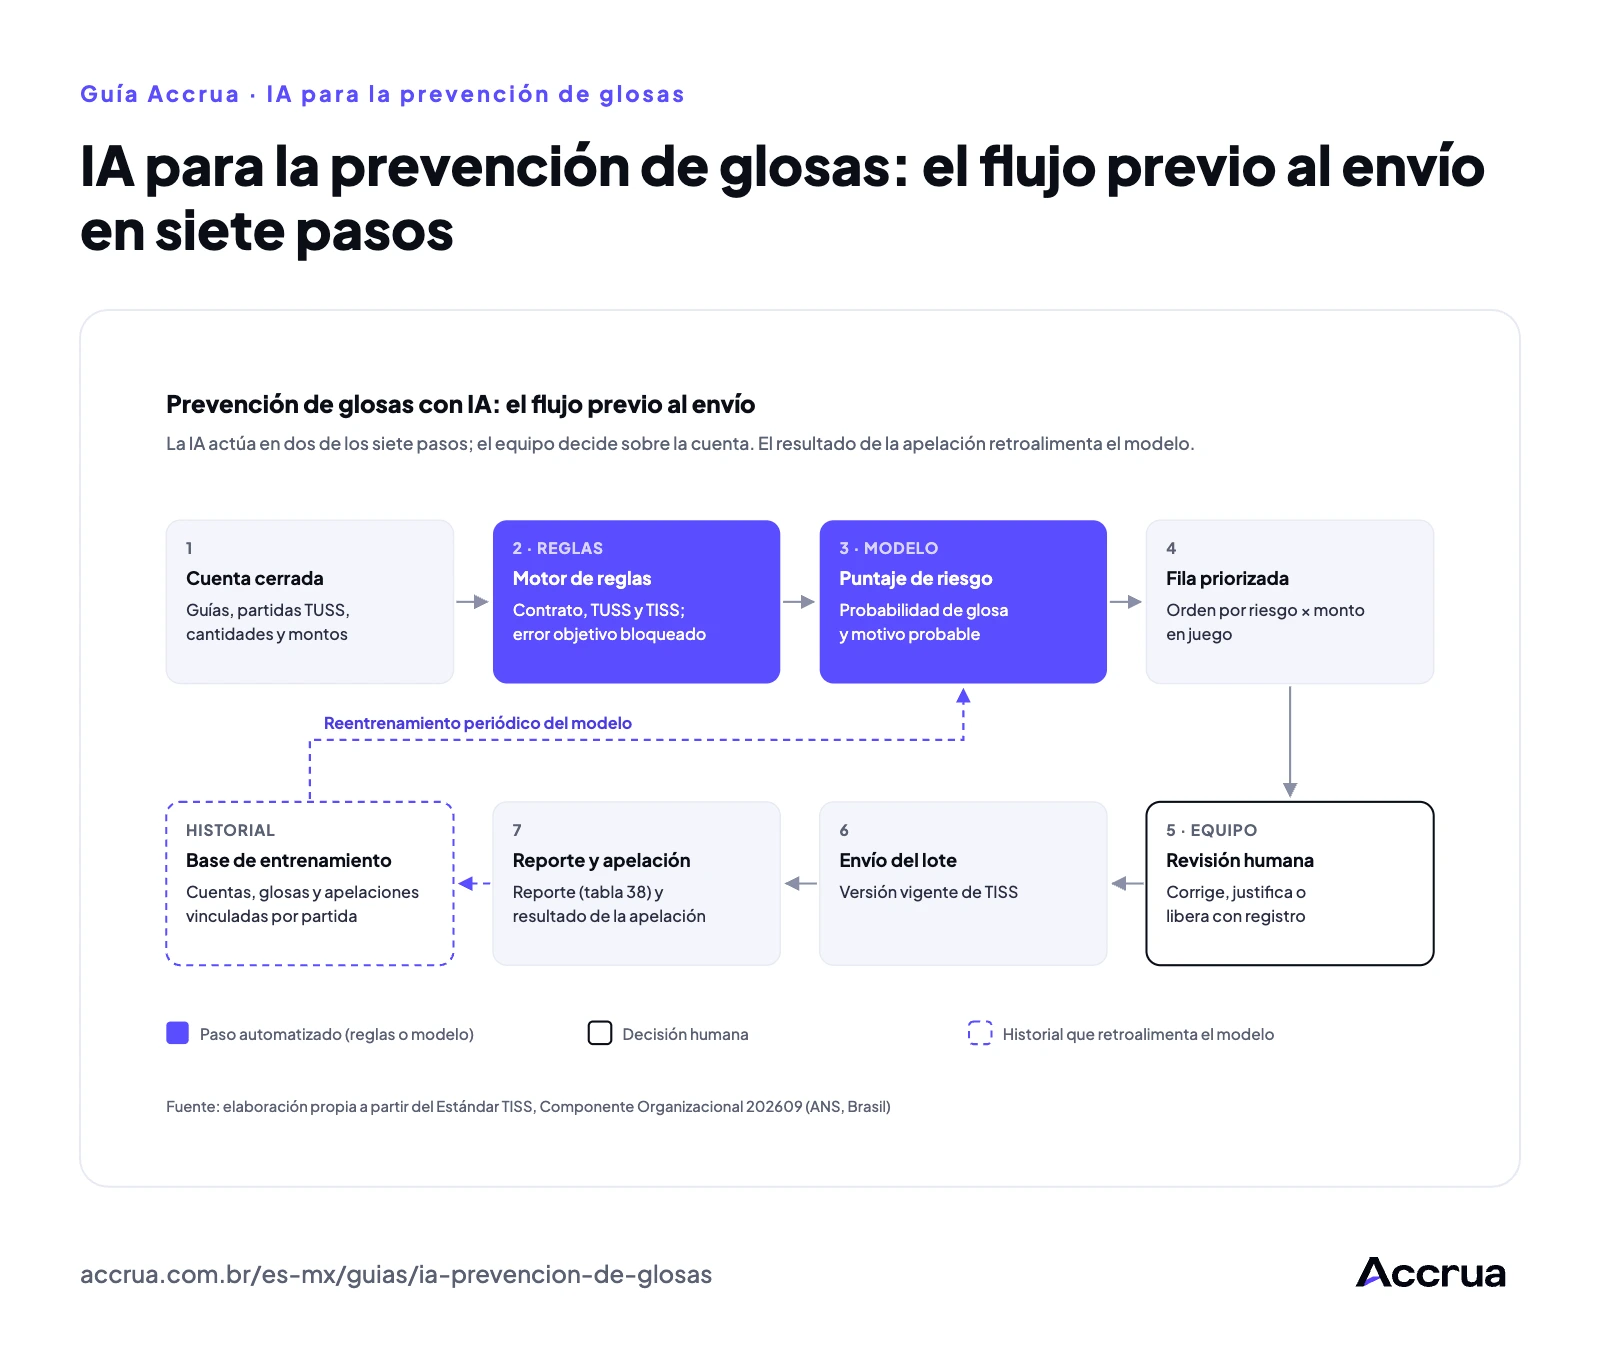
Ver en la guía: IA en la facturación hospitalaria: qué ya funciona y sus límitesIA para la prevención de glosas IA para la prevención de glosas: el flujo previo al envío en siete pasos
Flujo previo al envío para la prevención de glosas con IA: la IA actúa en el motor de reglas y en el puntaje de riesgo; la revisión es humana; el resultado de la apelación retroalimenta el modelo. Fuente: elaboración propia a partir del Estándar TISS, Componente Organizacional 202609 (ANS, Brasil). Producido por Accrua.
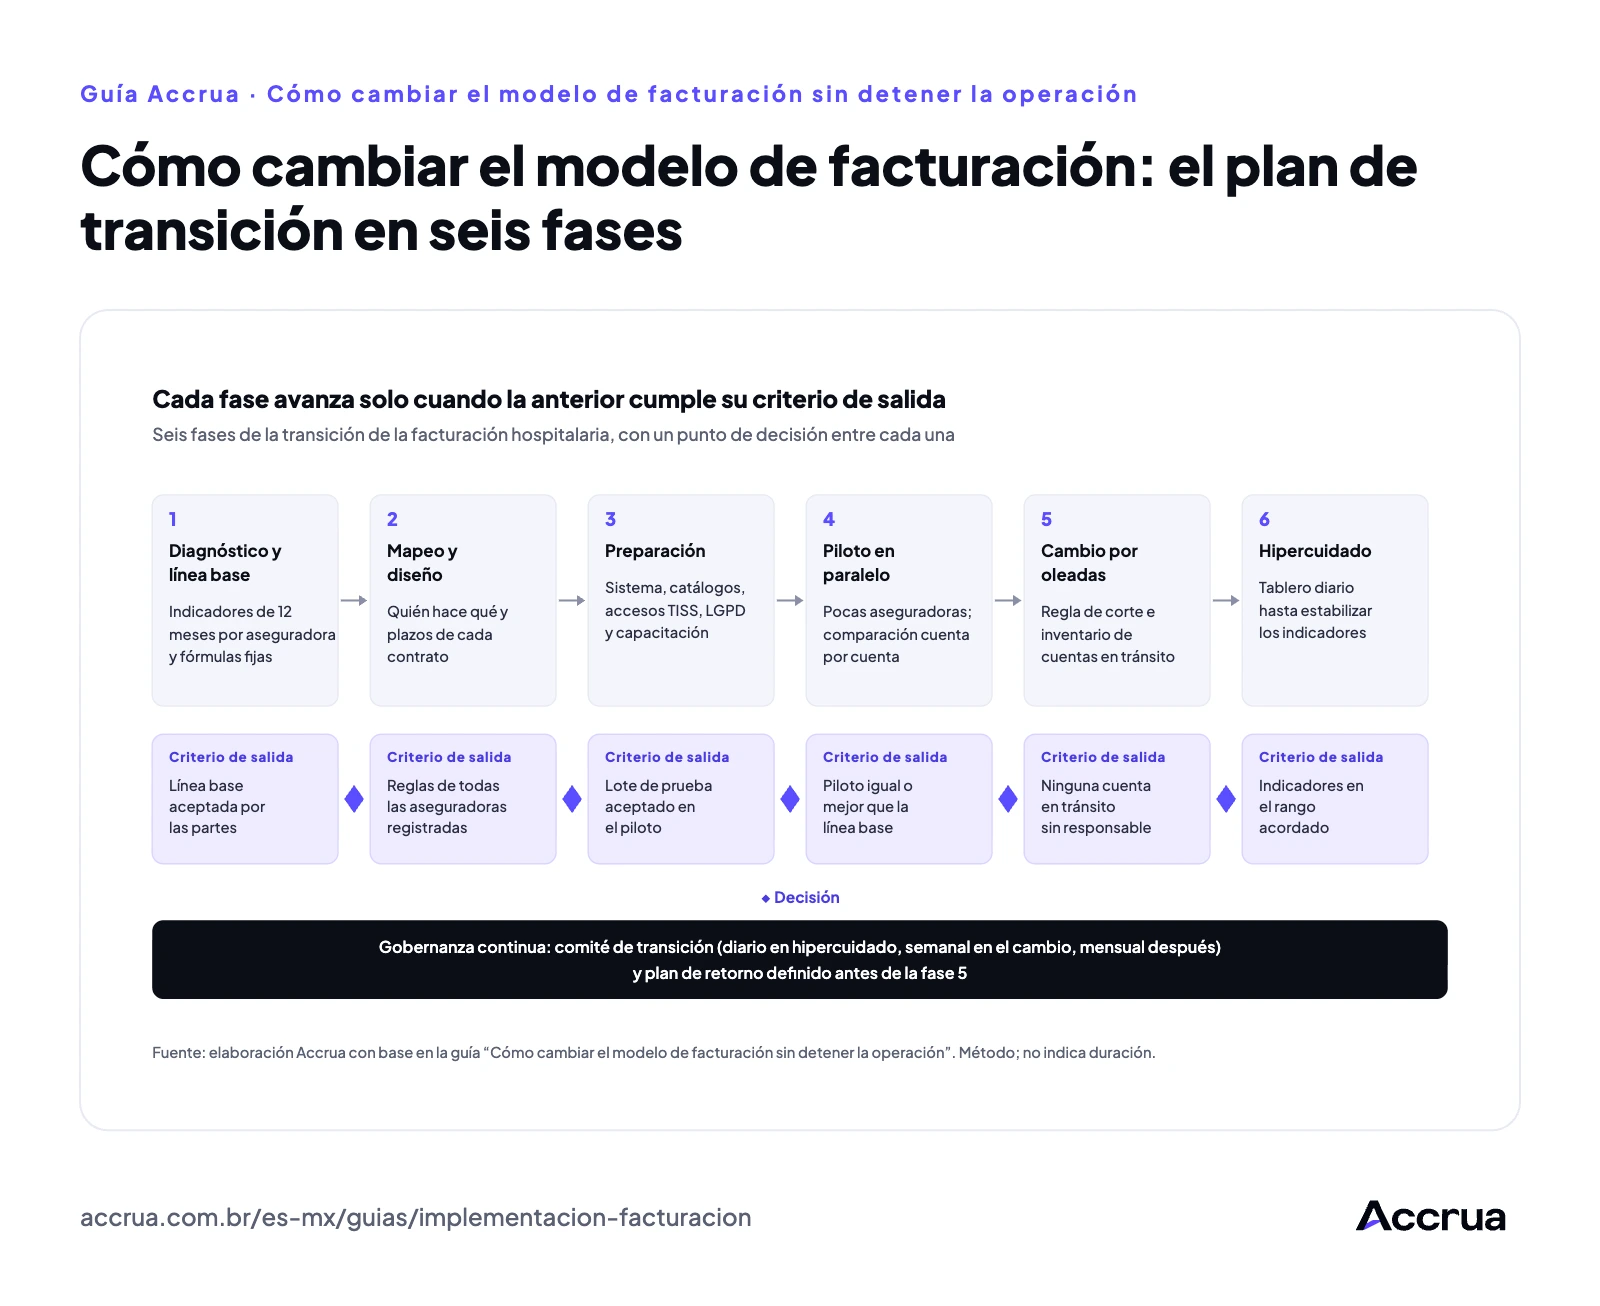
Ver en la guía: IA para la prevención de glosas: cómo funciona en la prácticaTransición de la facturación: cómo cambiar el modelo sin detener la operación Cómo cambiar el modelo de facturación: el plan de transición en seis fases
Las seis fases de la transición de la facturación hospitalaria y el criterio de salida de cada una. Diagrama de método, sin duración de las fases. Producido por Accrua.
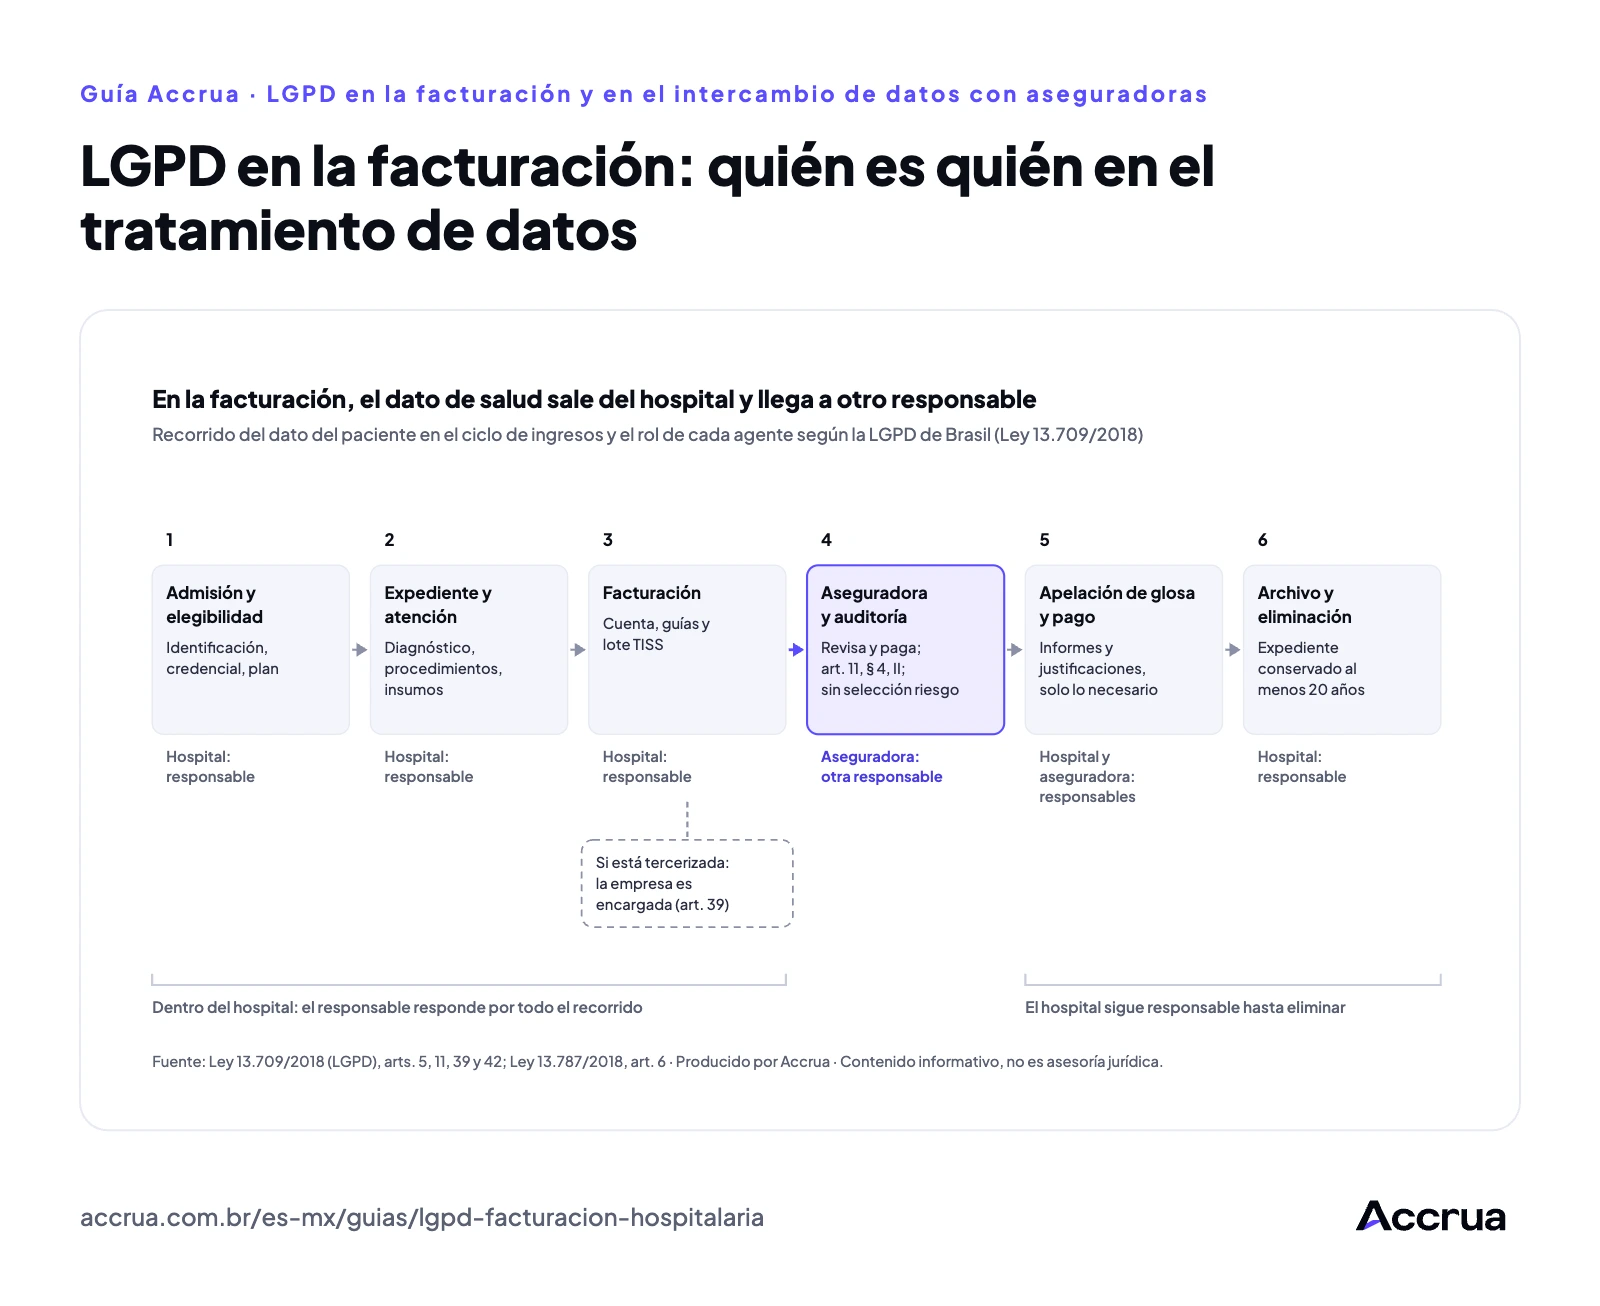
Ver en la guía: Transición de la facturación: cómo cambiar el modelo sin detener la operaciónLGPD en la facturación y en el intercambio de datos con aseguradoras LGPD en la facturación: quién es quién en el tratamiento de datos
Fuente: Ley 13.709/2018 (LGPD), arts. 5, 11, 39 y 42; Ley 13.787/2018, art. 6 · Producido por Accrua. Contenido informativo, no es asesoría jurídica.
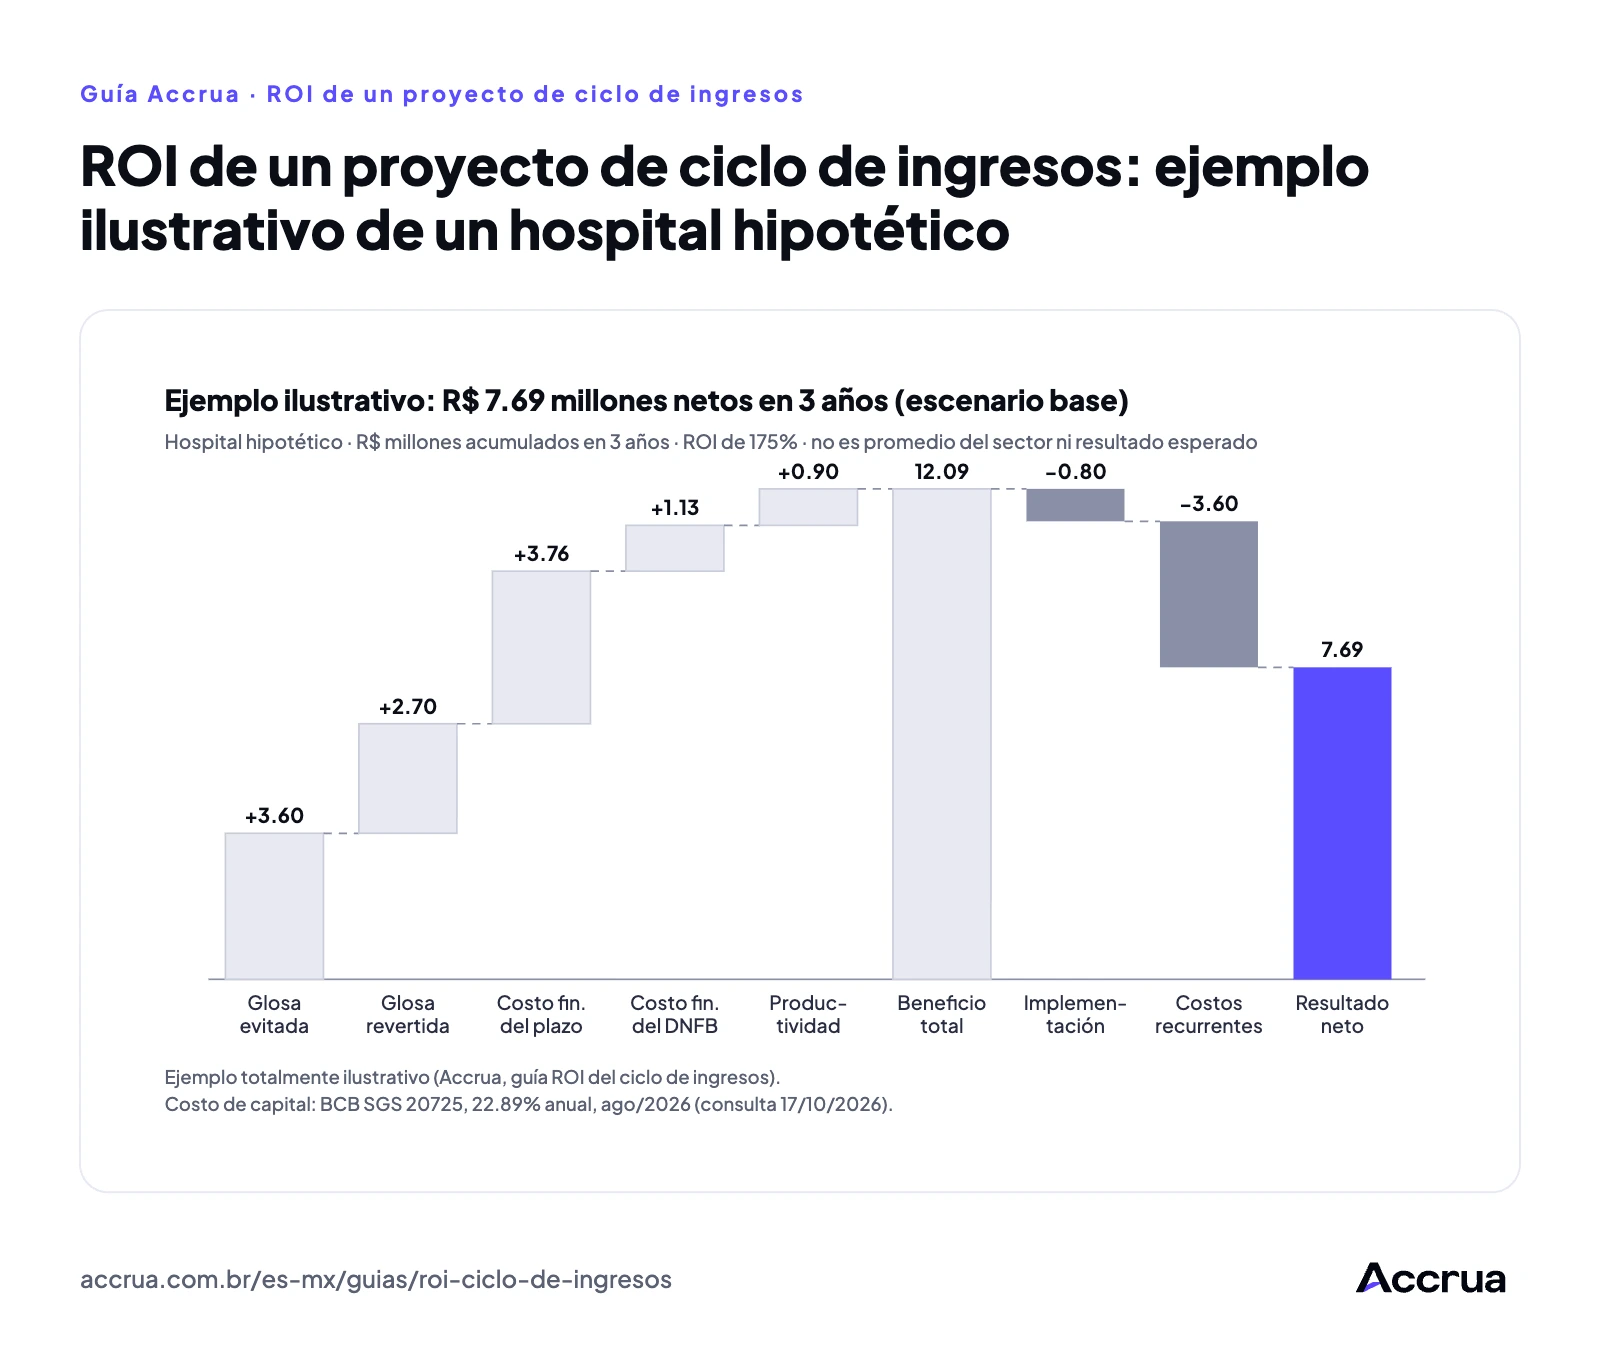
Ver en la guía: LGPD en la facturación y en el intercambio de datos con aseguradorasROI de un proyecto de ciclo de ingresos ROI de un proyecto de ciclo de ingresos: ejemplo ilustrativo de un hospital hipotético
Ejemplo ilustrativo, hospital hipotético, escenario base · valores acumulados en 3 años, en R$ millones, con 50% del efecto en el 1er año · costo de capital: Banco Central de Brasil, SGS 20725, 22.89% anual en agosto de 2026 (consulta del 17/10/2026). No representa el promedio del sector ni un resultado esperado. Producido por Accrua.
Ver en la guía: ROI de un proyecto de ciclo de ingresos: cómo armar el business case